
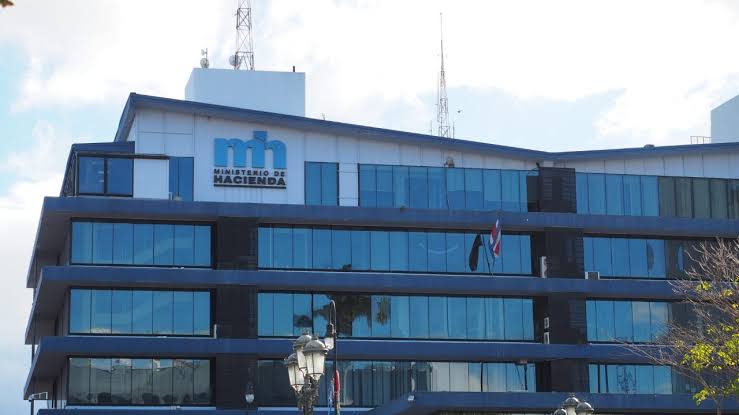
El Gobierno presentó un proyecto de ley que propone cobrar un 15% sobre determinadas rentas del exterior obtenidas por residentes fiscales en Costa Rica.
La iniciativa corresponde al expediente legislativo 25.796 y fue presentada por el Poder Ejecutivo el 22 de setiembre de 2026. Actualmente continúa en trámite y todavía no es ley, por lo que no modifica las obligaciones tributarias vigentes.
El proyecto alcanzaría ingresos como alquileres, intereses, dividendos, regalías y ganancias de capital generados fuera del territorio nacional.
Además, el expediente no incluye una estimación sobre cuánto dinero adicional podría recaudar el Estado mediante este cambio.
¿Qué rentas del exterior pagarían el 15%?
El proyecto se denomina “Ley sobre el gravamen de rentas pasivas de fuente extranjera y eliminación de créditos fiscales por la emisión de valores de oferta pública temáticos”.
La propuesta busca utilizar la residencia fiscal en Costa Rica como criterio para gravar determinadas rentas pasivas obtenidas en otros países.
Esto incluiría intereses, dividendos, regalías, alquileres y ganancias de capital. Podría alcanzar a personas físicas, empresas, fideicomisos, fondos de inversión y otras estructuras residentes en Costa Rica.
Actualmente, estas rentas extranjeras están sujetas a tributación únicamente en circunstancias más limitadas, relacionadas principalmente con determinadas entidades de grupos multinacionales.
El Ejecutivo sostiene que la reforma busca evitar diferencias tributarias entre residentes que reciben rentas pasivas originadas dentro y fuera del país.
¿Podría existir doble imposición?
Otro punto de discusión está relacionado con los impuestos que una persona ya haya pagado en el extranjero.
El Gobierno sostiene que su propuesta contempla mecanismos para evitar una doble imposición.
Sin embargo, especialistas tributarios han planteado cuestionamientos sobre la fórmula incluida en el expediente. Análisis del texto señalan que el tratamiento propuesto del impuesto extranjero podría no equivaler en todos los casos a restarlo directamente del impuesto costarricense por pagar.
También existe debate sobre si el cambio representa una modalidad de renta mundial.
El Ejecutivo afirma que no establece un sistema de renta mundial, pues la modificación se limita a determinadas rentas pasivas extranjeras. Especialistas señalan, en cambio, que introduce la residencia fiscal como factor para gravar esos ingresos específicos.
Fernández había dicho que no aumentaría impuestos
La propuesta también genera atención por declaraciones anteriores de la presidenta Laura Fernández.
El 2 de febrero de 2026, Fernández afirmó que no pensaba aumentar impuestos ni afectar a quienes generan ganancias fuera de Costa Rica.
Posteriormente, durante la conmemoración de la Anexión del Partido de Nicoya, reiteró que mientras fuera presidenta no aumentaría ni crearía impuestos. La Nación
El expediente 25.796 fue presentado meses después por el Poder Ejecutivo y plantea ampliar el grupo de residentes sujeto al impuesto sobre ciertas rentas extranjeras. Delfino
Por ahora, se trata únicamente de una propuesta legislativa. El texto deberá superar el trámite correspondiente en la Asamblea Legislativa antes de convertirse en ley y puede sufrir modificaciones durante ese proceso.